Vad ESPR-förbudet mot förstörelse faktiskt innebär
Förordningen om ekodesign för hållbara produkter, vanligtvis förkortad ESPR, trädde i kraft den 19 juli 2024. Dess första konkreta förbud infördes två år senare. Sedan den 19 juli 2026 får stora företag i EU inte förstöra osålda kläder, klädtillbehör eller skor.
Med stora företag avses här företag som överskrider minst två av tre tröskelvärden: fler än 250 anställda, en omsättning på över 50 miljoner euro eller en balansomslutning på över 25 miljoner euro. Medelstora företag omfattas från den 19 juli 2030, medan mikroföretag och småföretag är undantagna från förbudet.
Fyra saker förändrades på det datumet för de berörda företagen:
- Förstörelse är inte längre ett standardalternativ: att skriva av osålda lager och göra sig av med dem är inte längre ett tillåtet sätt att hantera uttjänta produkter
- Att skada en produkt räknas som förstörelse: att avsiktligt skära sönder eller märka en vara så att den inte kan säljas räknas som förstörelse enligt förordningen, inte som en kringgåendemetod
- Undantag måste kunna styrkas: förstörelse är fortfarande möjlig under vissa definierade omständigheter, förutsatt att företaget dokumenterar varför och meddelar avfallshanteraren vilken motivering som ligger till grund för beslutet
- Onlineförsäljning omfattas: skyldigheterna gäller även när produkter säljs via onlineplattformar, vilket innebär att producenter måste tillhandahålla nödvändig data till marknadsplatser och säkerställa att den visas korrekt där
Textilier är den första produktgruppen som omfattas av förbudet, vilket gör att andra kategorier snarare är en fråga om när, inte om. Det digitala produktpasset som så småningom kommer att följa med dessa produkter är en separat skyldighet med en egen tidsplan, en skyldighet som främst landar på hantering av produktinformation.
Varför återvinning inte uppfyller förbudet i ESPR
Att skicka osålda varor till återvinning verkar vara den självklara lösningen, men enligt ESPR fungerar det inte. Förordningen klassar återvinning som en form av destruktion. Det enda undantaget från denna definition är att göra sig av med en vara uteslutande för att förbereda den för återanvändning, vilket omfattar renovering och återtillverkning.
De godkända alternativen är alltså mer begränsade än vad de först kan verka. Återförsäljning via rabattkanaler, donation, renovering och återtillverkning innebär att varan inte omfattas av förbudet. Att strimla den för att återvinna fibrer gör det inte, även om det internt ofta beskrivs som återvinning.
Den skillnaden är osynlig i de flesta lagersystem. Ett affärssystem registrerar att en vara lämnat lagret, tillsammans med en orsakskod som någon valt från en kort lista. Huruvida destinationen var en återvinningsanläggning eller en renoveringsverkstad är ofta skillnaden mellan regelefterlevnad och ett lagbrott, trots att båda oftast loggas på samma sätt.
Vad förbudet kostar en oförberedd återförsäljare
Risken ligger inte i själva sanktionsavgiften. Problemet är att ett snabbt beslut i ett lager nu måste kunna försvaras månader senare, hundratals gånger per säsong:
- Ingen dokumentation om vart en vara tog vägen: affärssystemet visar att den lämnat lagret, men ingenting visar om den donerades, såldes vidare eller strimlades
- Orsakskoder som inte gör någon skillnad: en avskrivningskod som täcker både återvinning, skador och förberedelse för återanvändning, vilket gör att godkända och otillåtna fall ser identiska ut
- Undantag som ingen kan styrka: destruktion som faktiskt var tillåten, men utan dokumentation om varför och utan bevis på att avfallshanteraren informerats
- Marknadsplatsdata som släpar efter: obligatorisk produktinformation som skickas manuellt till försäljningskanaler, vilket gör att det som visas på en marknadsplats inte stämmer överens med varumärkets egna uppgifter
- Manuell sammanställning av rapportering: en rapporteringsskyldighet som uppfylls genom att årligen hämta siffror från tre olika system till ett kalkylblad, utan underliggande data att granska
Inget av detta kräver ny funktionalitet. Det krävs bara att den spårning på artikelnivå som lagret redan utför följer med hela vägen till den punkt då varan lämnar verksamheten.
Varifrån ESPR-dokumentationen om avfallshantering faktiskt kommer
Regleringen kräver något som ingen återförsäljare för närvarande kan tillhandahålla på ett och samma ställe. Inte en totalsumma eller en policy, utan en löpande redovisning av varje osåld vara. Det innebär vad det var för vara, vilket skick den var i, vad som beslutades, på vilka grunder och vem som tog emot den.
Varje del av den redovisningen finns redan någonstans. Affärssystemet (ERP) innehåller lagerstatus och avskrivningar. Lagersystemet innehåller information om skick, och returprocessen förklarar varför varan kom tillbaka. Kanalen för återförsäljning eller donation vet vad som hände sedan, och den tillhör ofta ett annat företag.
Ingen av dem har hela bilden, och ingen är byggd för att dela sin information med de andra. Därför sammanställer återförsäljare detta i efterhand genom att exportera data från ett system och resultat från ett annat, matcha dem via artikelnummer och datum, och acceptera att en del aldrig kommer att stämma. Det ger en årlig totalsumma. Det besvarar inte en fråga om en specifik sändning i mars.
Att registrera något när det sker är billigare än att rekonstruera det i efterhand. För att göra det måste systemet där beslutet fattas skriva ner det någonstans där de andra kan läsa det. Det är ett anslutningsproblem snarare än ett rapporteringsproblem. Samma logik gäller redan för GDPR- och ISO 27001-krav, där bevisen måste finnas innan någon efterfrågar dem.
Hur en integrationsplattform hjälper till att bygga ESPR-underlaget
En integrationsplattform som tjänst (iPaaS) ger ett företag en central plats där alla system kopplas samman. Varje system ansluts till plattformen en gång istället för att kopplas direkt till varandra, och plattformen flyttar och omformar data mellan dem. Återförsäljare använder redan detta i det dagliga arbetet: för att skicka order från webbutiken till affärssystemet, uppdatera lagersaldon i försäljningskanaler och skicka leveransinformation till transportörer.
Avyttringsredovisningen bygger på samma kopplingar. När returavdelningen bedömer en vara och beslutar vad som ska hända med den, blir beslutet ett meddelande som alla andra. De system som behöver informationen tar emot den, och en kopia av det som skickats sparas på plattformen.
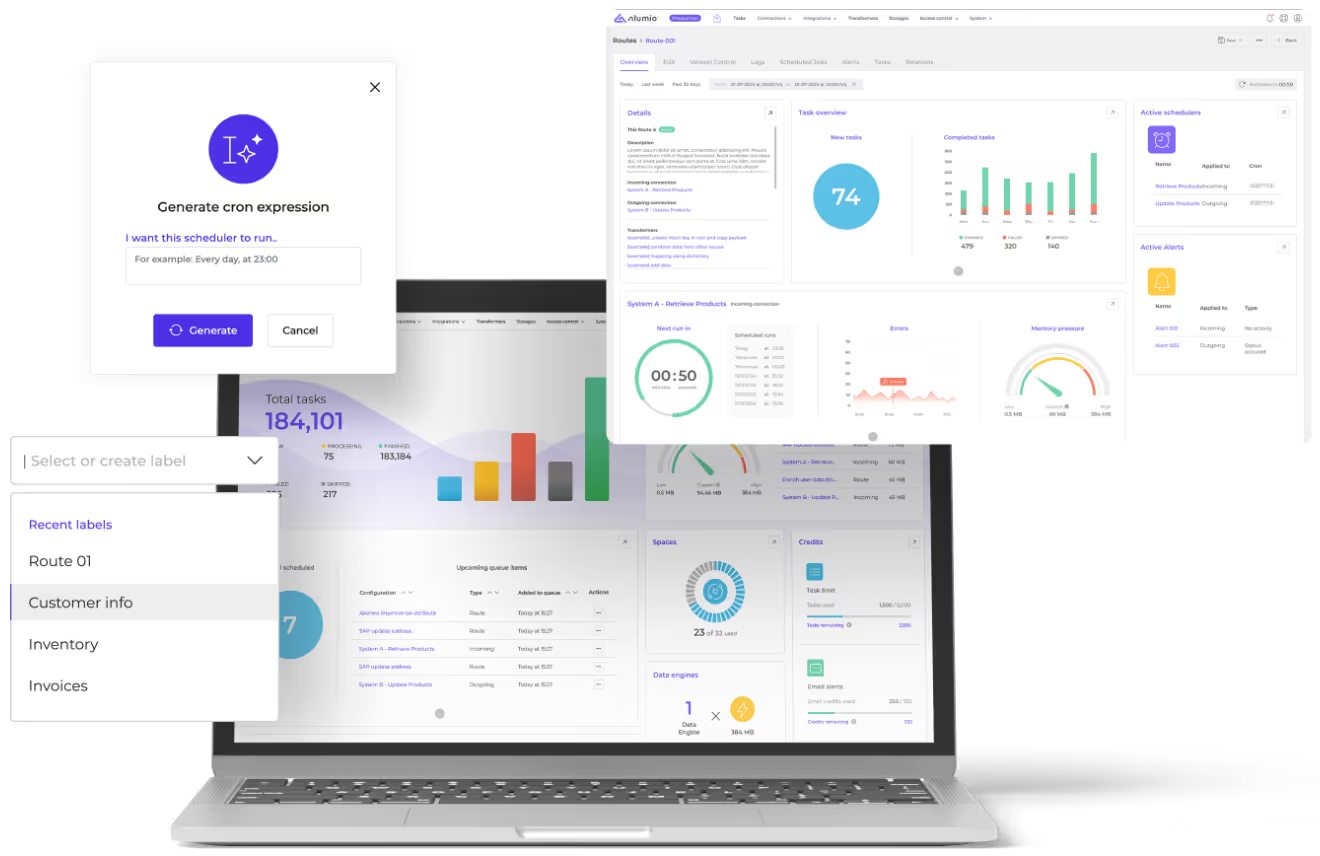
Integrationsplattformen Alumio erbjuder funktioner som kan konfigureras för att skapa denna redovisning i takt med att lagret rör sig. Fyra av dem gör det mesta av arbetet:
- En rutt (Route) som fångar upp resultatet där det beslutas: en rutt kan byggas mellan retur- eller lagersystemet och affärssystemet, så att beslutet om avyttring når fram direkt när det fattas istället för i en sammanställning över natten
- En transformator (Transformer) som säkerställer en enhetlig terminologi: en transformator kan konfigureras för att mappa varje systems egna orsaks-koder till en gemensam uppsättning som skiljer på återförsäljning, donation, rekonditionering, återvinning och tillåten destruktion
- Flöden (Flows) som når tredje part: samma kopplingar kan skicka nödvändig produktinformation till en marknadsplats och en motivering för destruktion till en avfallshanterare, med svaret loggat och klart
- Lagring som bevarar bevisen: lagring inom Alumio kan spara varje meddelande, så att en specifik sändning kan rekonstrueras och förklaras månader senare
Eftersom underlaget byggs upp i takt med att lagret rör sig, blir den årliga redovisningen ett utdrag snarare än ett projekt. Vilken produktkategori som än omfattas av förbudet härnäst, kan den kopplas till det som redan etablerats för kläder.
Vad ett fungerande ESPR-underlag ger verksamheten
Återförsäljare som ser förbudet mot destruktion som ett hållbarhetskrav kommer att hantera det därefter, med en policy, en utbildningsinsats och en årsrapport. Kravet är operativt. Det innebär att ett lager måste fatta ett annat beslut en tisdagseftermiddag, och att företaget sex månader senare måste kunna bevisa att beslutet fattades.
En integrationsplattform gör bevisföringen automatisk snarare än rekonstruerad, eftersom underlaget skapas i samma flöde som varan hanteras.
Företaget får ett avyttringsregister som håller för granskning när en tillsynsmyndighet frågar om en specifik sändning, istället för en totalsumma som man hoppas att ingen synar.